
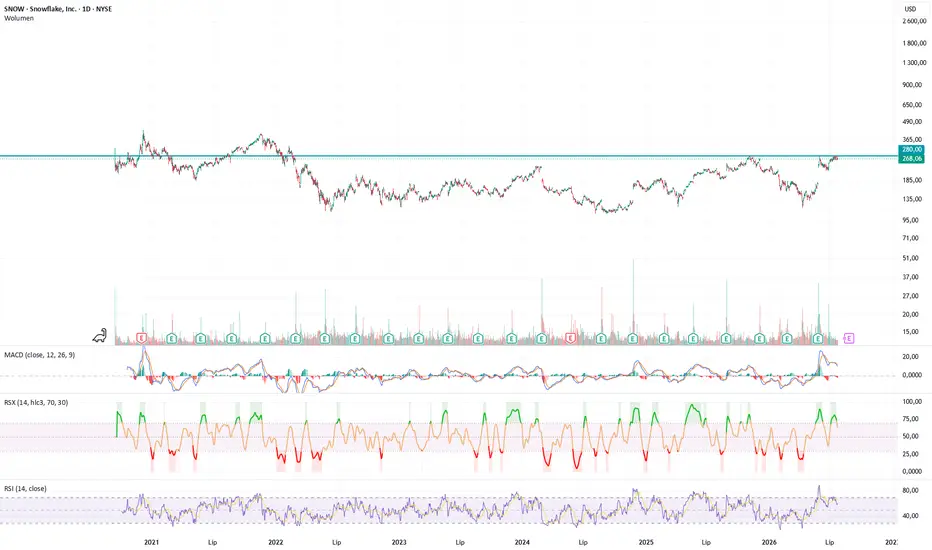
Snowflake na pierwszy rzut oka wygląda jak kolejna firma od chmury. Ale jak się trochę dokładniej poszuka, to okazuje się, że spółka może przedstawić troszkę większą wartość niż inne spółki z tego sektora.
W tym pomyśle postaram się przybliżyć dlaczego.
W skrócie: spółka zrobiła platformę do trzymania i analizowania danych w chmurze. Tyle że nie jest to zbiór informacji/danych. Firmy wrzucają tam wszystko – sprzedaż, finanse, logistykę, dane o klientach – i mogą to analizować w jednym miejscu, niezależnie czy siedzą na AWS, Azure czy Google Cloud. I właśnie ta niezależność jest ich największą siłą.
Duże firmy nie lubią być uzależnione od jednego dostawcy. Snowflake pozwala im dosłownie „skakać” między chmurami bez większego bólu i straty czasu. Dla korporacji to spora wartość, bo nikt nie chce być „uwięziony” u jednego dostawcy.
Snowflake przestał być tylko firmą od hurtowni danych. Mocno weszli w AI, ale żeby to działało to musi baza danych poukładana i dobrze przygotowana. Im więcej uporządkowanych danych ma firma, tym lepiej działają modele. Snowflake chce być tym miejscem, gdzie te dane leżą, są przetwarzane i podawane modelom.
I to według mnie jest ich największy argument. AI może będzie rosło jeszcze i rozwijało się, do tego będą powstawać nowe modele, ale bez tych wspomnianych danych niewiele z tego wyjdzie. Model biznesowy też jest całkiem zmyślny. Nie płacisz stałego abonamentu czy subskrypcji. Płacisz za to, ile faktycznie używasz. Jak firma zaczyna analizować więcej albo wdraża kolejne projekty, rachunek automatycznie rośnie. Dzięki temu przychody często rosną nawet bez nowych klientów.
Dlaczego akurat teraz wygląda to ciekawie
Ostatni kwartał był mocny. Przychód za pierwszy kwartał roku fiskalnego 2027 wyniósł 1,39 mld dolarów, czyli więcej niż analitycy się spodziewali (mówiło się o 1,32 mld), a wzrost przychodów produktowych przyspieszył do 34% rok do roku – dla porównania rok wcześniej to było 26%, więc naprawdę widać przyspieszenie, a nie spowolnienie, co przy spółce tej wielkości robi wrażenie. Kurs akcji po tym raporcie skoczyły o jakieś 38% jednego dnia, więc rynek to kupił. Sam miałem trochę farta i też skorzystałem z tego wzrostu kursu, choć zaraz po tym wzroście przyznaję, że pozbyłem się akcji
Co ciekawe, za tym przyspieszeniem stoi właśnie Cortex Code, który wystartował w lutym i podobno napędził najsilniejszy sekwencyjny wzrost przychodów w historii spółki. Do tego retencja przychodu netto wzrosła do 126%, a zaległe zobowiązania (RPO) urosły o 38% rok do roku, do jakichś 9,2 mld dolarów – to taki wskaźnik, który pokazuje ile klienci mają już “zakontraktowane” do wykorzystania w przyszłości, czyli w skrócie – widać, że nie tylko obecni klienci zostają, ale i wydają więcej.
Analitycy generalnie są w tym temacie pozytywnie nastawieni. Konsensus analityków to “mocne kupuj”, ze średnią ceną docelową w okolicach 292 dolarów, choć rozrzut jest spory – od 110 do 500 dolarów, więc zdania jak zwykle są podzielone, ale przewaga jest wyraźnie po stronie optymistów.
Na tle konkurencji
Główny rywal to Databricks, ale ten nie jest jeszcze spółką giełdową, więc bezpośrednio na giełdzie porównuje się Snowflake częściej z takimi firmami jak Datadog, MongoDB, czy szerzej z chmurowymi graczami typu ServiceNow czy Salesforce. Przewaga Snowflake to głównie to, że mają “czystą” architekturę oddzielającą magazyn danych od mocy obliczeniowej, co klienci lubią, bo płacą tylko za to czego faktycznie używają. Do tego są multi-cloud, czyli działają i na AWS, i na Azure, i na Google Cloud, więc nie uzależniają klienta od jednego dostawcy chmury – to spory plus w oczach dużych korporacji.
Ryzyka, które warto mieć na uwadze
Tu trzeba być szczerym. Spółka wciąż jest głęboko na minusie. Spółka zwiększa przychody, ale zyski nadal są pod wodą i pytanie czy kolejny kwartał coś zmieni.
Do tego wycena jest wysoka – to spółka wzrostowa, czyli sporo optymizmu co do przyszłości jest już wliczone w cenę, a to oznacza, że przy jakimkolwiek rozczarowaniu wynikami reakcja rynku może być bardzo brutalna dla portfela inwestora. Zresztą od października 2025 do kwietnia 2026 kurs spadł o 60% i dopiero teraz wraca do poziomów z poprzedniego roku. A do wyceny z grudnia 2020 czyi 430$ to droga jest bardzo daleka.
No i konkurencja w „AI-data space” jest zacięta – Databricks depcze po piętach, a giganci chmurowi (AWS, Microsoft, Google) mają swoje własne rozwiązania i mogliby próbować przyciągnąć klientów do siebie zamiast do niezależnej platformy jak Snowflake.
Podsumowując
Fundamenty przyspieszają, AI im realnie pomaga (nie tylko w prezentacjach dla inwestorów), a analitycy w większości widzą w tym potencjał. Ale to nadal spółka na minusie, z wysoką wyceną i sporą zmiennością – więc jeśli ktoś wchodzi w to na krótki termin licząc na spokojny sen, to raczej nie ten adres. Bardziej pasuje do kogoś kto wierzy w długoterminową historię wzrostu i jest w stanie przetrzymać wahania po drodze.
Analiza Techniczna
Patrząc na wykres to od lutego 2022 kurs jest wyraźnie w konsolidacji w zakresie 107-200$ i dopiero ostatnio udało się wyjść ponad ten poziom.
Nadal jednak do przebicia jest poziom 280$, który był testowany w listopadzie 2025 i czerwcu 2026 oraz w połowie lipca.
Wykres 1. Interwał dzienny
Patrząc na MACD mamy też sygnał sprzedaży co też nie jest pozytywne dla kursu.
Wykres 2. Interwał dzienny
Negatywnym sygnałem będzie zejście poniżej 235$ czyli EMA26, która była już testowana pod koniec czerwca, a kolejny poziom wsparcia to EMA200 przy 209$.
Wsparcie: 235/209/180$
Opór: 280/300/330$
I tak na koniec –to nie jest rekomendacja inwestycyjna, tylko zebranie faktów które mogą być pomocne do własnej analizy. Warto samemu jeszcze zerknąć na najnowszy raport kwartalny.

Podobają się analizy i uważasz,że są przydatne? Możesz postawić kawę: buycoffee.to/analizyd za co dziękuję :)
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Podobają się analizy i uważasz,że są przydatne? Możesz postawić kawę: buycoffee.to/analizyd za co dziękuję :)
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.